Uma compra rápida, uma mensagem urgente e um risco evitável
Imagine a cena: você termina uma entrega, recebe o pagamento pelo celular e passa no mercado antes de voltar para casa. Na fila, aparece uma mensagem: “Novas regras do Pix em outubro de 2026. Atualize seu limite agora para não perder o acesso”. O texto parece oficial, tem um botão chamativo e chega justamente quando você está com pressa. Você clicaria?
Para quem trabalha por conta própria, vende produtos ou faz renda extra, a ameaça de ficar sem receber assusta. Mas é exatamente essa preocupação que pode transformar uma notícia mal explicada em uma decisão perigosa. Antes de aumentar limites ou autorizar uma carteira digital, é preciso separar três coisas: regra do Banco Central, configuração do banco e tentativa de golpe.
Transparência importante: este artigo não confirma um pacote específico de novas regras com vigência em outubro de 2026. Sem identificar o ato oficial e seu cronograma, não é correto anunciar mudanças obrigatórias para essa data. O objetivo é explicar o Pix por aproximação, orientar a revisão dos seus limites e mostrar como verificar qualquer anúncio antes de agir.
As histórias a seguir são situações fictícias para ilustrar decisões cotidianas, não relatos de clientes nem resultados de pesquisas. Os valores apresentados são exemplos de planejamento, e não limites oficiais ou recomendações universais.
“Então não preciso fazer nada?” Precisa, mas sem correr atrás de mensagens alarmistas. Você pode conferir os recursos disponíveis no seu aplicativo e preparar sua conta para a rotina real. A diferença é simples: ajustar por necessidade protege; ajustar por pressão expõe. Vamos começar pelo detalhe que uma manchete sobre mudanças no Pix deveria explicar antes de qualquer outro.
1. Outubro de 2026: o que uma mudança precisa provar
Na situação fictícia de Renata, que vende bolos por encomenda, a confusão começou em um grupo de comerciantes. Alguém compartilhou uma imagem dizendo que todo usuário precisaria “recadastrar o Pix por aproximação”. Ela quase enviou seus dados, mas abriu o aplicativo do banco por conta própria. Não encontrou o aviso. Essa ausência não provaria, sozinha, que a mensagem era falsa; foi o motivo para procurar confirmação, não para obedecer.
A pergunta certa é: quem determinou a mudança, para quem ela vale e a partir de quando? Sem essas respostas, uma publicação pode misturar anúncio, teste, lançamento comercial e obrigação regulatória. Uma funcionalidade anunciada para uma instituição não passa automaticamente a valer em todas as outras.
Quatro verificações antes de mexer no seu dinheiro
- Origem: procure o comunicado no site do Banco Central ou nos canais oficiais da instituição envolvida.
- Escopo: identifique se a regra trata de pagamentos, carteiras, segurança, limites ou participantes do sistema.
- Vigência: diferencie a data da publicação da data em que a exigência começa a valer.
- Ação necessária: confirme se há alguma providência do cliente ou apenas uma adaptação das empresas.
Você pode estar pensando: “Não tenho tempo para ler norma bancária”. Não precisa interpretar tudo sozinho. Peça ao atendimento oficial o nome do comunicado, a data de aplicação e o efeito sobre sua conta. Uma pergunta objetiva costuma ajudar: “Isso altera meu limite atual ou apenas libera uma nova maneira de pagar?”
O ponto menos óbvio é que disponibilidade não significa obrigatoriedade. Um banco pode oferecer um recurso sem exigir que você o ative. Também pode liberar a função gradualmente, conforme a conta, o aparelho ou a carteira utilizada. Já um ajuste de segurança pode ocorrer sem mudar a experiência de todos os clientes.
Para acompanhar anúncios sobre outubro de 2026, acesse diretamente a página do Pix no Banco Central e consulte os avisos do seu banco. Não use o link recebido em uma mensagem suspeita como caminho de verificação. Depois de entender a origem da notícia, fica muito mais fácil avaliar o que a aproximação realmente muda na compra.
2. Pix por aproximação: menos etapas, a mesma atenção
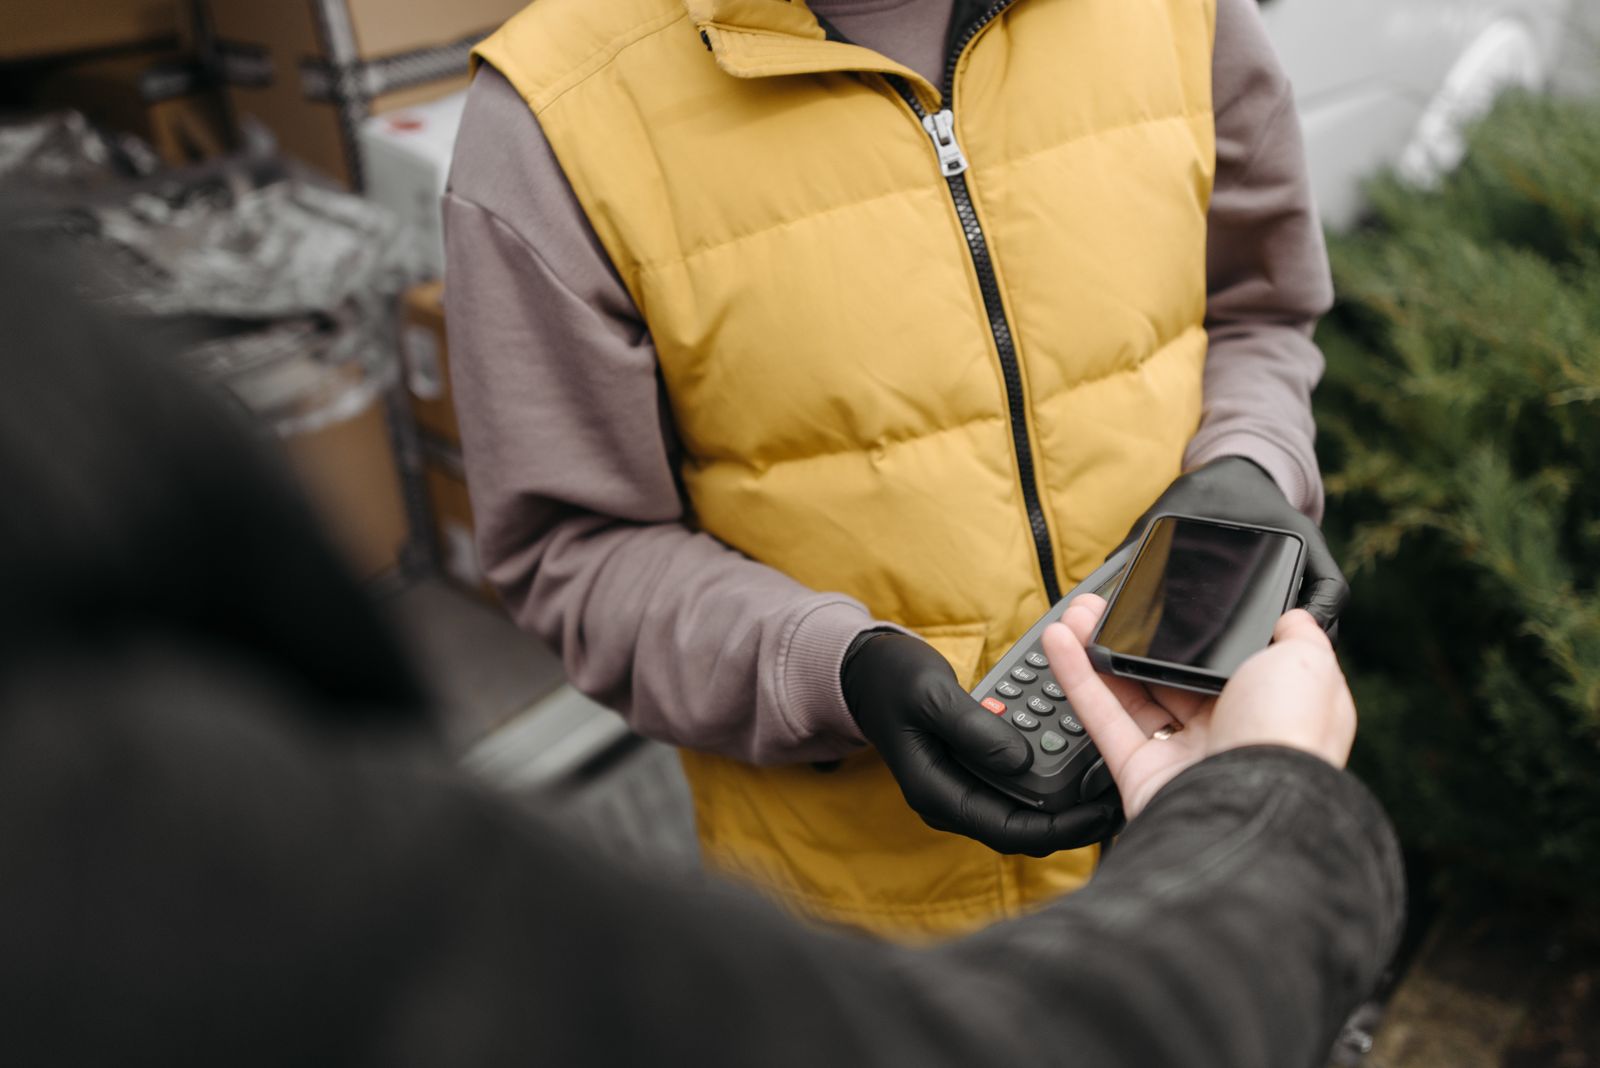
Agora imagine Diego, que faz entregas e usa o intervalo do almoço para comprar material de trabalho. Em uma situação fictícia, ele vê a opção de pagar aproximando o celular da maquininha. Parece igual ao cartão, mas o caminho do pagamento é diferente: a aproximação participa da experiência de iniciar um Pix. O dinheiro não vira crédito só porque o gesto lembra uma compra no cartão.
O Pix por aproximação usa a comunicação de curta distância, conhecida como NFC, em uma solução compatível. O fluxo pode envolver uma carteira digital e uma conta vinculada, conforme o serviço. As telas de autorização e confirmação dependem da implementação. Por isso, não existe uma sequência única de botões que funcione em qualquer banco e aparelho.
Ter NFC no celular, isoladamente, não garante acesso. É necessário verificar o conjunto: dispositivo, sistema operacional, aplicativo ou carteira, instituição da conta e terminal do estabelecimento. Se uma dessas partes não oferecer suporte ao fluxo, a transação por aproximação pode não estar disponível.
O que observar antes de encostar o aparelho
- Confirme que está usando o aplicativo ou a carteira legítima, instalado pela loja oficial.
- Leia o valor e os dados do recebedor apresentados no fluxo de pagamento.
- Confira qual conta está selecionada, principalmente se você tem mais de uma.
- Observe a autenticação solicitada e não entregue o aparelho desbloqueado a terceiros.
- Verifique o resultado no aplicativo antes de repetir uma tentativa.
“Mas, se é por aproximação, qualquer encostada tira dinheiro?” Não é correto generalizar assim. A operação depende do fluxo habilitado e dos controles da solução utilizada. Ao mesmo tempo, seria imprudente prometer risco zero. Bloqueio de tela, atualizações e revisão das autorizações continuam importantes.
Diego, no exemplo, separa a conta das entregas da conta usada em despesas pessoais. Antes de pagar R$ 85 em material, confere qual delas aparece na carteira. O cuidado evita um erro de organização, mesmo sem existir fraude. Segurança também é impedir que uma compra legítima saia do caixa errado.
A aproximação reduz etapas; não deve reduzir sua atenção. Se a função falhar, use uma alternativa disponível, como o QR Code, verificando os mesmos dados. E não confunda conveniência com liberdade ilimitada: o próximo ponto explica por que saldo, limite e autorização são coisas diferentes.
3. O limite certo não é o maior: é o que acompanha sua rotina
Na história fictícia de Camila, que revende acessórios, o problema não era falta de saldo. Ela tentou pagar um fornecedor e encontrou uma restrição. Na pressa, quis aumentar todos os limites ao máximo. Só depois percebeu que precisava resolver uma compra específica, não deixar toda a movimentação permanentemente mais exposta.
Saldo é o dinheiro disponível; limite é uma barreira para movimentá-lo. Ter R$ 4.000 na conta não significa que qualquer pagamento nesse valor será autorizado. Podem existir controles por transação, por período, por horário, pelo tipo de operação e pela avaliação de segurança da instituição.
Além disso, o limite do Pix convencional não deve ser presumido como idêntico ao do Pix por aproximação. A modalidade pode estar sujeita a um teto próprio, além das restrições da conta e da carteira. Não trate um número visto em uma reportagem antiga como garantia atual: confirme o valor aplicável ao seu serviço e a possibilidade de alterá-lo.
Faça uma conta simples antes de pedir aumento
Considere este exemplo hipotético: suas compras habituais ficam entre R$ 40 e R$ 180, e um abastecimento semanal de estoque custa R$ 900. Esses valores servem para mapear necessidades diferentes. Talvez faça sentido manter a conveniência para despesas menores e planejar a compra do estoque em um fluxo adequado, em vez de ampliar tudo por causa de uma exceção.
- Rotina: consulte seu histórico recente e identifique valores frequentes.
- Picos: separe despesas excepcionais de pagamentos recorrentes.
- Horários: veja quando você realmente precisa movimentar valores maiores.
- Exposição: avalie quanto dinheiro precisa permanecer na conta usada diariamente.
“Um limite baixo não atrapalha minhas vendas?” O limite de saída da sua conta não é, por si só, um teto para o dinheiro que você pode receber. Recebimentos e operações comerciais podem ter condições próprias, mas não faz sentido aumentar pagamentos pessoais apenas porque você pretende vender mais.
O insight é tratar o limite como uma porta, não como uma medida de sucesso financeiro. Uma porta maior não aumenta sua renda; apenas permite que mais dinheiro passe. Camila poderia organizar o pagamento do fornecedor com antecedência e revisar o limite depois. Mas há um detalhe decisivo nessa estratégia: solicitar a alteração não significa que ela estará disponível imediatamente.
4. Como ajustar seus limites sem abrir espaço para golpes
Com a necessidade definida, vem a parte prática. No exemplo fictício de Paulo, um prestador de serviços precisava comprar uma ferramenta na manhã seguinte. Ele entrou no aplicativo à noite e descobriu que o aumento não seria imediato. A saída segura foi reorganizar a compra, não procurar um suposto atendente que prometia “desbloqueio na hora”.
Pedidos de aumento podem passar por análise e prazo de segurança. Nas regras gerais do Pix, aumentos, quando aceitos, normalmente não têm efeito instantâneo e podem levar de 24 a 48 horas. Confira o prazo informado para sua solicitação e eventuais regras específicas. Reduções costumam ter tratamento imediato; verifique a confirmação e o limite efetivamente exibido.
Um roteiro para usar no aplicativo oficial
- Abra o banco por conta própria: não entre por anúncios, mensagens ou links enviados por terceiros.
- Localize a área do Pix: procure opções como “Meus limites”, “Segurança” ou “Gerenciar limites”. Os nomes variam.
- Identifique o controle: confira se está alterando valor por operação, período, horário ou uma configuração específica.
- Solicite apenas o necessário: use seu histórico e os pagamentos planejados como referência.
- Leia a confirmação: observe valor solicitado, análise pendente e previsão de aplicação.
- Confira depois: antes da compra, veja se o novo limite foi aprovado e está ativo.
Se o Pix por aproximação estiver em uma carteira, revise também a conta vinculada e os controles disponíveis nela. Dependendo do serviço, uma alteração no banco não elimina um teto da modalidade ou da própria carteira. Mudar uma camada não significa remover todas as outras.
“E se eu precisar pagar agora?” Confirme com o recebedor uma alternativa legítima disponível. Não divida operações com a intenção de contornar bloqueios de segurança, nem aceite movimentar dinheiro por conta de desconhecidos. Uma urgência comercial não transforma um atalho inseguro em boa solução.
O aprendizado de Paulo é simples: o ajuste deve entrar no planejamento da compra, não no desespero do caixa. Guarde o protocolo se houver divergência e procure suporte oficial. Depois de um aumento excepcional, avalie uma redução. Ainda falta, porém, proteger a etapa em que muitos golpes se disfarçam de ajuda.
5. Proteja sua renda: o golpe costuma chegar como solução
Luana, personagem de mais uma situação fictícia, vende marmitas e recebeu uma ligação sobre uma suposta “falha no Pix por aproximação”. O interlocutor sabia seu nome comercial e prometeu corrigir os limites. Pediu que ela instalasse um aplicativo de suporte e compartilhasse a tela. Ela encerrou a chamada e buscou o banco pelo canal oficial. O problema anunciado não foi confirmado.
Por que essa abordagem parece convincente? Porque combina informação pública com uma preocupação real: ficar sem vender. Saber seu nome, sua loja ou parte dos seus dados não prova que alguém trabalha no banco. O golpista não precisa explicar a tecnologia; basta fazer você acreditar que precisa de ajuda urgente.
Sinais que pedem uma pausa imediata
- Exigência de Pix para “validar”, “regularizar” ou “liberar” um limite.
- Pedido de senha, código de autenticação ou acesso remoto ao celular.
- Orientação para transferir saldo a uma suposta “conta segura”.
- Pressão para agir sem consultar familiares ou o atendimento oficial.
- Promessa de eliminar prazos de segurança mediante pagamento.
“Mas eu recebo muitas mensagens legítimas do banco.” Sim, e é por isso que a melhor defesa não é julgar apenas o visual. Interrompa o contato e confirme a demanda em um canal que você abriu independentemente. Não instale aplicativos por instrução de uma ligação inesperada.
Para quem faz renda extra, há outro cuidado: comprovante enviado pelo comprador não substitui a conferência do crédito. Verifique o recebimento no aplicativo da sua conta antes de liberar mercadoria ou considerar a venda paga. Em uma rotina corrida, uma imagem convincente pode passar despercebida.
Se houver suspeita de fraude, contate imediatamente sua instituição, conteste a transação e pergunte sobre o Mecanismo Especial de Devolução, o MED, quando aplicável. Ele não garante recuperação e não funciona como cancelamento automático por arrependimento ou desacordo comercial. Preserve mensagens, horários, identificadores e protocolos; registre a ocorrência quando cabível.
Em caso de perda ou roubo do celular, use outro dispositivo seguro para avisar o banco e proteger os acessos, além de acionar os recursos de bloqueio disponíveis. O insight final é este: separar reserva e conta de uso diário pode reduzir exposição, mas não substitui autenticação e vigilância. Agora, transforme esses cuidados em uma rotina que não atrapalhe seu trabalho.
Faça a revisão hoje e deixe a pressa fora da sua conta
Volte à primeira cena: você está na fila do mercado e recebe uma mensagem sobre outubro de 2026. Só que agora a reação muda. Em vez de clicar, você sabe o que perguntar, onde verificar e quais configurações realmente importam. Essa pequena pausa pode proteger o dinheiro de muitas horas de trabalho.
Não há razão para tratar uma manchete como uma ordem bancária. Uma mudança precisa ter origem identificável, alcance definido e data de aplicação. O Pix por aproximação pode facilitar pagamentos, mas sua disponibilidade depende do serviço utilizado. E o limite adequado nasce da sua rotina, não da promessa de que “quanto maior, melhor”.
No exemplo de Camila, a evolução não seria deixar a conta sem barreiras. Seria comprar estoque com antecedência, manter visibilidade sobre o caixa e separar vendas recebidas de dinheiro disponível para gastar. Para quem busca renda extra, organização não parece tão empolgante quanto vender mais — até evitar uma perda ou uma compra recusada.
“Preciso resolver tudo de uma vez?” Não. Comece com esta revisão:
- Confira os limites atuais e os horários aos quais se aplicam.
- Revise carteiras, contas vinculadas e autorizações que não usa mais.
- Atualize o aplicativo e fortaleça o bloqueio do aparelho.
- Planeje pagamentos maiores antes de solicitar aumentos.
- Salve os canais oficiais de atendimento para uma emergência.
Se houver anúncio de novas regras para outubro de 2026, repita a verificação nas fontes oficiais antes de alterar qualquer configuração. Compartilhe esse cuidado com quem recebe pagamentos no trabalho: uma orientação clara vale mais do que encaminhar um alerta sem origem.
Seu próximo passo é abrir o aplicativo oficial e entender seus limites, não aumentá-los automaticamente. A melhor tecnologia é aquela que facilita sua vida sem tirar de você o controle. Faça o dinheiro circular com agilidade — e mantenha a decisão nas suas mãos.